Beitragsbemessungsgrenzen 2026: Kranken-, Pflege-, Renten- und Arbeitslosenversicherung
Die Beitragsbemessungsgrenze legt fest, bis zu welchem Einkommen Sozialversicherungsbeiträge berechnet werden. Für 2026 gelten zwei besonders wichtige monatliche Grenzen: 5.812,50 Euro für Kranken- und Pflegeversicherung sowie 8.450 Euro für Renten- und Arbeitslosenversicherung.
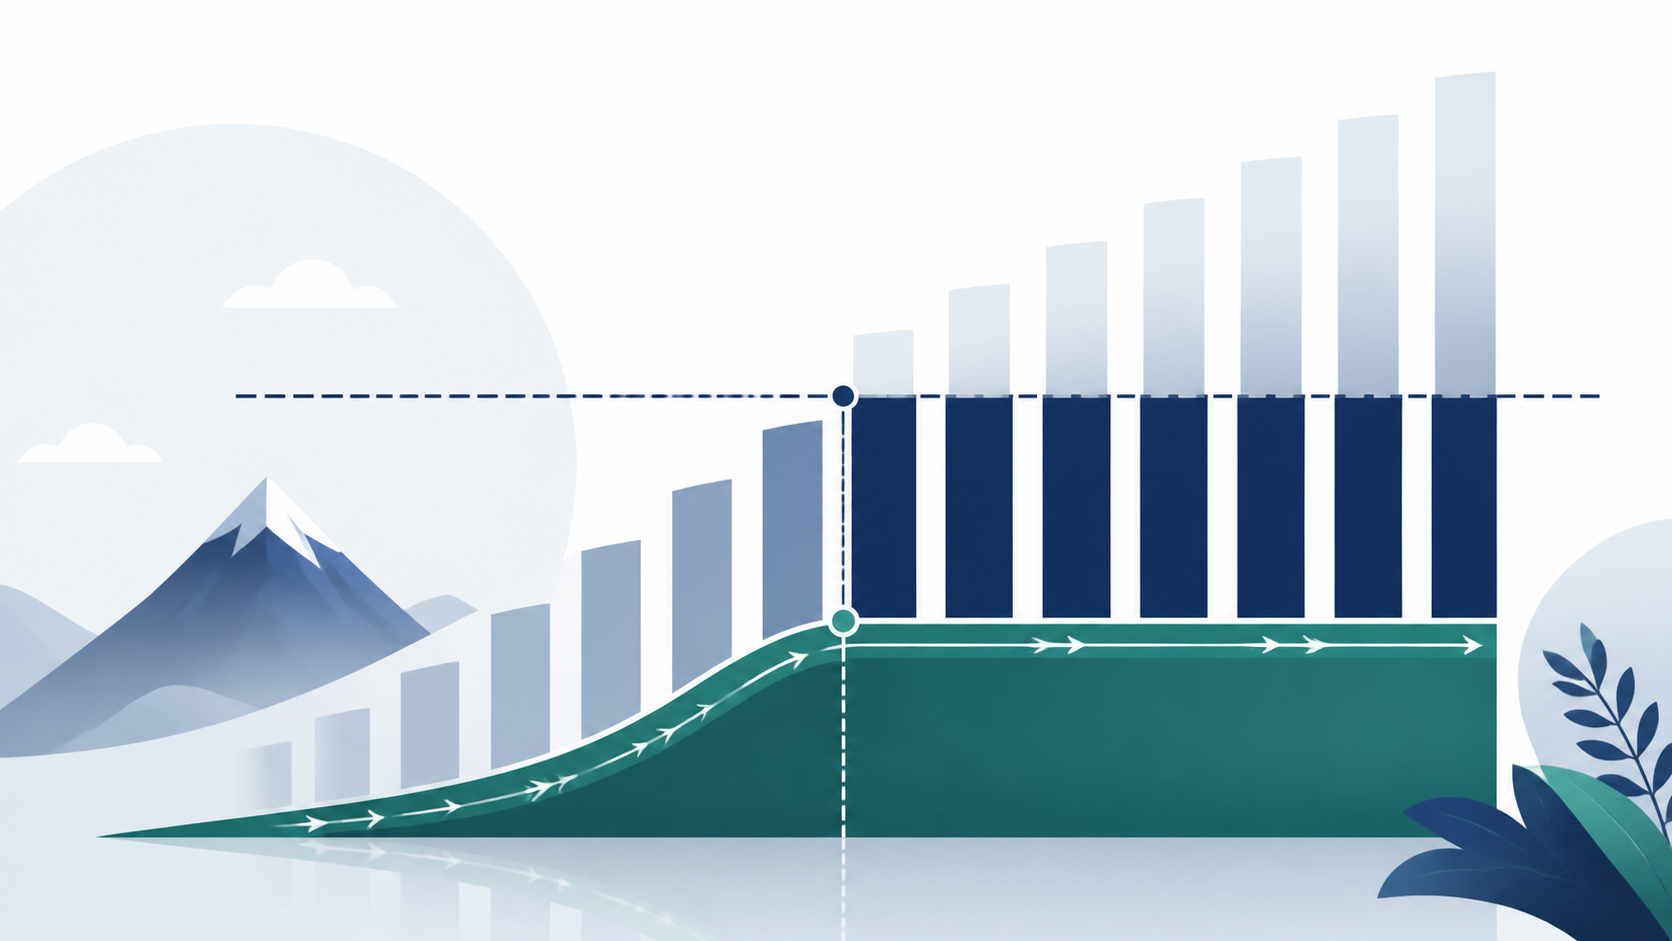
Verdienst du mehr als die jeweilige Grenze, bleibt der darüberliegende Gehaltsteil für diesen Versicherungszweig beitragsfrei. Deshalb steigen Sozialabgaben bei hohen Gehältern nicht unbegrenzt im gleichen Verhältnis wie das Bruttogehalt.
Mit unserem Brutto-Netto-Rechner 2026 werden die Beitragsbemessungsgrenzen bei der Berechnung der Sozialabgaben automatisch berücksichtigt.
Wie hoch sind die Beitragsbemessungsgrenzen 2026?
2026 gelten bundesweit folgende Beitragsbemessungsgrenzen:
| Versicherungszweig | Monat 2026 | Jahr 2026 |
|---|---|---|
| Krankenversicherung | 5.812,50 € | 69.750 € |
| Pflegeversicherung | 5.812,50 € | 69.750 € |
| Allgemeine Rentenversicherung | 8.450 € | 101.400 € |
| Arbeitslosenversicherung | 8.450 € | 101.400 € |
Das Bundesministerium für Arbeit und Soziales veröffentlicht diese Werte in der Sozialversicherungsrechengrößen-Verordnung 2026. Das Bundesgesundheitsministerium bestätigt für Kranken- und Pflegeversicherung ebenfalls die Grenze von 5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich.
Was bedeutet Beitragsbemessungsgrenze?
Die Beitragsbemessungsgrenze ist die maximale Einkommenshöhe, die für die Berechnung eines Sozialversicherungsbeitrags berücksichtigt wird.
Die Grundformel lautet:
beitragspflichtiges Entgelt = kleinerer Wert aus Bruttoentgelt und Beitragsbemessungsgrenze
Danach wird der jeweilige Beitragssatz auf dieses beitragspflichtige Entgelt angewendet.
Verdienst du also unter der Grenze, wird grundsätzlich dein gesamtes beitragspflichtiges Entgelt berücksichtigt. Verdienst du darüber, wird für diesen Versicherungszweig nur bis zur Grenze gerechnet.
Was passiert oberhalb der Beitragsbemessungsgrenze?
Der über der Grenze liegende Teil des Einkommens erhöht den jeweiligen Sozialversicherungsbeitrag nicht weiter.
Bei 7.000 Euro Monatsbrutto im Jahr 2026 gilt zum Beispiel:
- Krankenversicherung: höchstens 5.812,50 Euro beitragspflichtig
- Pflegeversicherung: höchstens 5.812,50 Euro beitragspflichtig
- Rentenversicherung: volle 7.000 Euro beitragspflichtig
- Arbeitslosenversicherung: volle 7.000 Euro beitragspflichtig
Bei diesem Gehalt haben Kranken- und Pflegeversicherung also bereits ihr Beitragsmaximum erreicht, während Renten- und Arbeitslosenversicherung noch weiter mit dem Einkommen steigen.
Beispiel: 6.000 € Monatsbrutto
Bei 6.000 Euro Monatsbrutto liegt das Gehalt 187,50 Euro über der GKV/PV-Grenze, aber noch 2.450 Euro unter der RV/ALV-Grenze.
| Versicherung | Tatsächliches Brutto | Beitragspflichtiges Entgelt 2026 |
|---|---|---|
| Krankenversicherung | 6.000 € | 5.812,50 € |
| Pflegeversicherung | 6.000 € | 5.812,50 € |
| Rentenversicherung | 6.000 € | 6.000 € |
| Arbeitslosenversicherung | 6.000 € | 6.000 € |
Das Beispiel zeigt, warum bei höheren Gehältern nicht mehr alle Sozialabgaben mit demselben Verhältnis zum Brutto steigen.
Beispiel: 10.000 € Monatsbrutto
Bei 10.000 Euro Monatsbrutto sind 2026 sowohl die GKV/PV-Grenze als auch die RV/ALV-Grenze überschritten.
| Versicherung | Beitragspflichtiges Entgelt | Nicht mehr beitragspflichtiger Gehaltsteil |
|---|---|---|
| Krankenversicherung | 5.812,50 € | 4.187,50 € |
| Pflegeversicherung | 5.812,50 € | 4.187,50 € |
| Rentenversicherung | 8.450 € | 1.550 € |
| Arbeitslosenversicherung | 8.450 € | 1.550 € |
Der darüberliegende Betrag ist nicht „steuerfrei“. Die Beitragsbemessungsgrenze betrifft nur die jeweilige Sozialversicherung. Lohnsteuer kann weiterhin auf ein höheres Einkommen anfallen.
Welche Grenze gilt für Kranken- und Pflegeversicherung?
Für Kranken- und Pflegeversicherung beträgt die Beitragsbemessungsgrenze 2026 5.812,50 Euro pro Monat beziehungsweise 69.750 Euro pro Jahr.
Das Bundesgesundheitsministerium erklärt ausdrücklich, dass Einkünfte oberhalb dieser Grenze für die Beitragsberechnung nicht mehr berücksichtigt werden.
Der allgemeine GKV-Beitragssatz beträgt 2026 14,6 Prozent plus kassenindividuellen Zusatzbeitrag. Die Pflegeversicherung verwendet dieselbe Beitragsbemessungsgrenze, aber eigene Beitragssätze und Kinderregeln.
Weitere Details findest du unter Krankenversicherungsbeitrag 2026 und Pflegeversicherungsbeitrag 2026.
Welche Grenze gilt für Renten- und Arbeitslosenversicherung?
Für die allgemeine Rentenversicherung und die Arbeitslosenversicherung beträgt die Beitragsbemessungsgrenze 2026 8.450 Euro pro Monat beziehungsweise 101.400 Euro pro Jahr.
Der reguläre Arbeitnehmeranteil beträgt:
- 9,3 Prozent in der allgemeinen Rentenversicherung
- 1,3 Prozent in der Arbeitslosenversicherung
Aus der Grenze von 8.450 Euro ergeben sich damit reguläre monatliche Höchstbeiträge von:
- Rentenversicherung Arbeitnehmer: 785,85 Euro
- Arbeitslosenversicherung Arbeitnehmer: 109,85 Euro
Die Einzelheiten findest du unter Rentenversicherungsbeitrag 2026 und Arbeitslosenversicherungsbeitrag 2026.
Wie haben sich die Beitragsbemessungsgrenzen gegenüber 2025 verändert?
Alle zentralen Beitragsbemessungsgrenzen sind 2026 gestiegen.
| Grenze | 2025 monatlich | 2026 monatlich | Veränderung |
|---|---|---|---|
| Kranken-/Pflegeversicherung | 5.512,50 € | 5.812,50 € | +300 € |
| Renten-/Arbeitslosenversicherung | 8.050 € | 8.450 € | +400 € |
Das Bundesgesundheitsministerium bestätigt für die GKV/PV-Grenze den Anstieg von 5.512,50 Euro im Jahr 2025 auf 5.812,50 Euro im Jahr 2026. Die Rentenversicherungsgrenze steigt laut Deutscher Rentenversicherung von 8.050 auf 8.450 Euro.
Die Änderungen können dazu führen, dass Arbeitnehmer mit Gehältern oberhalb der alten Grenzen 2026 auf einen größeren Teil ihres Gehalts Sozialversicherungsbeiträge zahlen.
Warum steigen die Beitragsbemessungsgrenzen?
Die Rechengrößen der Sozialversicherung werden jährlich entsprechend der gesetzlich vorgesehenen Lohnentwicklung fortgeschrieben.
Das Bundesministerium für Arbeit und Soziales nennt für die 2026-Rechengrößen eine bundesweite Lohnentwicklung des Jahres 2024 von 5,16 Prozent. Aufgrund dieser Lohnentwicklung steigen die Rechengrößen für 2026 vergleichsweise deutlich.
Es handelt sich damit nicht um frei gewählte Grenzbeträge, sondern um eine gesetzlich geregelte jährliche Fortschreibung.
Gibt es 2026 noch unterschiedliche Rentenversicherungsgrenzen in Ost und West?
Nein. Die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung gilt 2026 bundesweit einheitlich.
Seit 2025 sind die zuvor unterschiedlichen Rechengrößen in Ost und West vollständig vereinheitlicht. Für 2026 gilt daher deutschlandweit dieselbe Grenze von 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich.
Was ist der Unterschied zwischen Beitragsbemessungsgrenze und Versicherungspflichtgrenze?
Die Beitragsbemessungsgrenze begrenzt die Beitragshöhe; die Versicherungspflichtgrenze betrifft die Frage, ob ein Arbeitnehmer wegen seines Einkommens weiterhin gesetzlich krankenversicherungspflichtig ist.
Für 2026 gelten:
| Grenze | Monat | Jahr |
|---|---|---|
| GKV/PV-Beitragsbemessungsgrenze | 5.812,50 € | 69.750 € |
| Allgemeine Jahresarbeitsentgeltgrenze / Versicherungspflichtgrenze | 6.450 € | 77.400 € |
Ein Arbeitnehmer kann daher mehr als 5.812,50 Euro monatlich verdienen und trotzdem noch unter der allgemeinen Versicherungspflichtgrenze liegen. In diesem Bereich ist sein GKV-Beitrag bereits gedeckelt, obwohl die Versicherungspflicht grundsätzlich weiterbestehen kann.
Was ist die besondere Jahresarbeitsentgeltgrenze 2026?
Für bestimmte Arbeitnehmer, die bereits am 31. Dezember 2002 privat krankenversichert und wegen Überschreitens der damaligen Grenze versicherungsfrei waren, gilt 2026 eine besondere Jahresarbeitsentgeltgrenze von 69.750 Euro.
Sie entspricht monatlich 5.812,50 Euro und damit der GKV/PV-Beitragsbemessungsgrenze.
Für die meisten heutigen Arbeitnehmer ist die allgemeine Jahresarbeitsentgeltgrenze von 77.400 Euro maßgeblich.
Ist die Beitragsbemessungsgrenze eine Steuergrenze?
Nein. Die Beitragsbemessungsgrenze begrenzt Sozialversicherungsbeiträge und hat nicht dieselbe Funktion wie steuerliche Freibeträge oder Tarifgrenzen.
Ein Gehaltsteil oberhalb von 8.450 Euro ist beispielsweise für die allgemeine Renten- und Arbeitslosenversicherung nicht mehr beitragspflichtig, kann aber weiterhin vollständig in die steuerliche Lohnsteuerberechnung einfließen.
Der steuerliche Grundfreibetrag 2026 ist deshalb eine völlig andere Rechengröße.
Warum sinkt die Sozialabgabenquote bei hohem Gehalt?
Weil die absoluten Beiträge ab den Beitragsbemessungsgrenzen gedeckelt sind, während das Bruttogehalt weiter steigen kann.
Ein Arbeitnehmer mit 4.000 Euro Monatsbrutto zahlt beispielsweise die regulären Sozialversicherungsbeiträge auf das volle beitragspflichtige Gehalt. Bei 10.000 Euro werden dagegen Kranken- und Pflegeversicherung nur bis 5.812,50 Euro und Renten- und Arbeitslosenversicherung nur bis 8.450 Euro berechnet.
Dadurch ist der Anteil der Sozialabgaben am gesamten Brutto bei sehr hohen Gehältern prozentual geringer als bei einem Gehalt vollständig unter allen Beitragsgrenzen.
Wie wirken die Grenzen auf den Krankenversicherungsbeitrag?
Ab 5.812,50 Euro beitragspflichtigem Monatsentgelt steigt der GKV-Beitrag 2026 nicht weiter.
Bei einem Arbeitnehmeranteil von 7,3 Prozent plus der Hälfte eines Zusatzbeitrags von 2,9 Prozent beträgt der Arbeitnehmer-GKV-Satz 8,75 Prozent. Der rechnerische Höchstbeitrag beträgt dann:
5.812,50 € × 8,75 % = 508,59 €
Bei einem anderen Zusatzbeitrag verändert sich dieser Höchstbetrag.
Wie wirken die Grenzen auf den Pflegeversicherungsbeitrag?
Auch die Pflegeversicherung wird höchstens aus 5.812,50 Euro monatlich berechnet.
Der tatsächliche Höchstbetrag hängt aber vom Arbeitnehmer-Satz ab. Dieser ist abhängig von Elternstatus, Kinderlosenzuschlag, Zahl berücksichtigungsfähiger Kinder unter 25 und gegebenenfalls Sachsen.
Ein Elternteil außerhalb Sachsens ohne Mehrkind-Abschlag zahlt bei 1,8 Prozent maximal rund 104,63 Euro monatlich. Ein kinderloser Arbeitnehmer mit 2,4 Prozent zahlt maximal 139,50 Euro.
Wie wirken die Grenzen auf Renten- und Arbeitslosenversicherung?
Beide Versicherungszweige werden 2026 höchstens aus 8.450 Euro monatlich berechnet.
Daraus ergeben sich im regulären Arbeitnehmerfall:
| Versicherung | Arbeitnehmeranteil | Maximaler Monatsbeitrag |
|---|---|---|
| Rentenversicherung | 9,3 % | 785,85 € |
| Arbeitslosenversicherung | 1,3 % | 109,85 € |
Welche Beitragsbemessungsgrenze gilt in der knappschaftlichen Rentenversicherung?
Die Beitragsbemessungsgrenze der knappschaftlichen Rentenversicherung beträgt 2026 10.400 Euro monatlich beziehungsweise 124.800 Euro jährlich.
Die knappschaftliche Rentenversicherung ist ein besonderer Versicherungszweig und nicht das Standardmodell unseres allgemeinen Brutto-Netto-Rechners.
Für die große Mehrheit der Arbeitnehmer ist die allgemeine Rentenversicherungsgrenze von 8.450 Euro relevant.
Gelten Beitragsbemessungsgrenzen auch im Midijob?
Ja, die Sozialversicherung kennt weiterhin Beitragsgrenzen, aber im Midijob ist eine andere Frage wichtiger: Der Arbeitnehmerbeitrag wird zunächst über besondere Übergangsbereichsformeln reduziert.
2026 liegt der Übergangsbereich von 603,01 Euro bis 2.000 Euro deutlich unter allen Beitragsbemessungsgrenzen. Die oberen Beitragsgrenzen spielen deshalb für einen normalen Midijob praktisch keine begrenzende Rolle.
Unser Rechner verwendet im Übergangsbereich die besonderen Arbeitnehmerformeln und nicht einfach den regulären Beitragssatz auf das volle Brutto.
Warum sind die Beitragsbemessungsgrenzen wichtig für Brutto-Netto-Rechner?
Ohne die Grenzen würde ein Rechner hohe Gehälter systematisch zu stark mit Sozialabgaben belasten.
Ein fehlerhafter Rechner könnte bei 10.000 Euro Monatsbrutto beispielsweise 9,3 Prozent Rentenversicherung auf die vollen 10.000 Euro berechnen. Das wären 930 Euro Arbeitnehmerbeitrag.
Korrekt sind 2026 im normalen Standardfall jedoch höchstens:
8.450 € × 9,3 % = 785,85 €
Allein bei der Rentenversicherung würde die falsche Berechnung damit um 144,15 Euro pro Monat zu hoch liegen.
Deshalb gehören die Beitragsbemessungsgrenzen zu den zentralen gesetzlichen Rechengrößen jeder belastbaren Gehaltsberechnung.
Häufige Fragen zu den Beitragsbemessungsgrenzen 2026
Wie hoch ist die Beitragsbemessungsgrenze 2026 für die Krankenversicherung?
5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich.
Wie hoch ist die Beitragsbemessungsgrenze 2026 für die Pflegeversicherung?
Ebenfalls 5.812,50 Euro monatlich beziehungsweise 69.750 Euro jährlich.
Wie hoch ist die Beitragsbemessungsgrenze 2026 für die Rentenversicherung?
8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich in der allgemeinen Rentenversicherung.
Wie hoch ist die Beitragsbemessungsgrenze 2026 für die Arbeitslosenversicherung?
8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich.
Was passiert, wenn mein Gehalt über der Grenze liegt?
Der darüberliegende Teil des beitragspflichtigen Einkommens erhöht den Beitrag des betreffenden Versicherungszweigs nicht weiter.
Ist die Beitragsbemessungsgrenze dasselbe wie die Versicherungspflichtgrenze?
Nein. Die Beitragsbemessungsgrenze deckelt Beiträge. Die allgemeine GKV-Versicherungspflichtgrenze liegt 2026 höher, bei 77.400 Euro jährlich beziehungsweise 6.450 Euro monatlich.
Gibt es 2026 noch Ost- und West-Grenzen?
Nein. Die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung ist bundesweit einheitlich.
Wie hoch ist die knappschaftliche Beitragsbemessungsgrenze?
10.400 Euro monatlich beziehungsweise 124.800 Euro jährlich.
Stand und Quellen
Stand: 2026 · zuletzt fachlich geprüft: 29. August 2026
Die Beitragsbemessungsgrenzen wurden anhand der Sozialversicherungsrechengrößen-Verordnung 2026 des Bundesministeriums für Arbeit und Soziales, der aktuellen Angaben des Bundesgesundheitsministeriums und der Deutschen Rentenversicherung geprüft. Das BMAS nennt eine zugrunde liegende bundesweite Lohnentwicklung von 5,16 Prozent im Jahr 2024.
Den Zusammenhang mit allen Arbeitnehmerbeiträgen erklären wir unter Sozialabgaben 2026. Die technische Anwendung der Grenzen in unseren Rechnern ist unter Berechnungsmethode & Quellen dokumentiert.
Recherche und Redaktion: Muzammal Amin